بقلم Miloš Duraković
كيف يمكننا المساعدة: تطوير دخول السوق الأوروبيةاطّلع على الخدمةمدفوعات SEPA الفورية والتحقق من المستفيد: ما الذي تغيّر وما على الشيفرة فعله
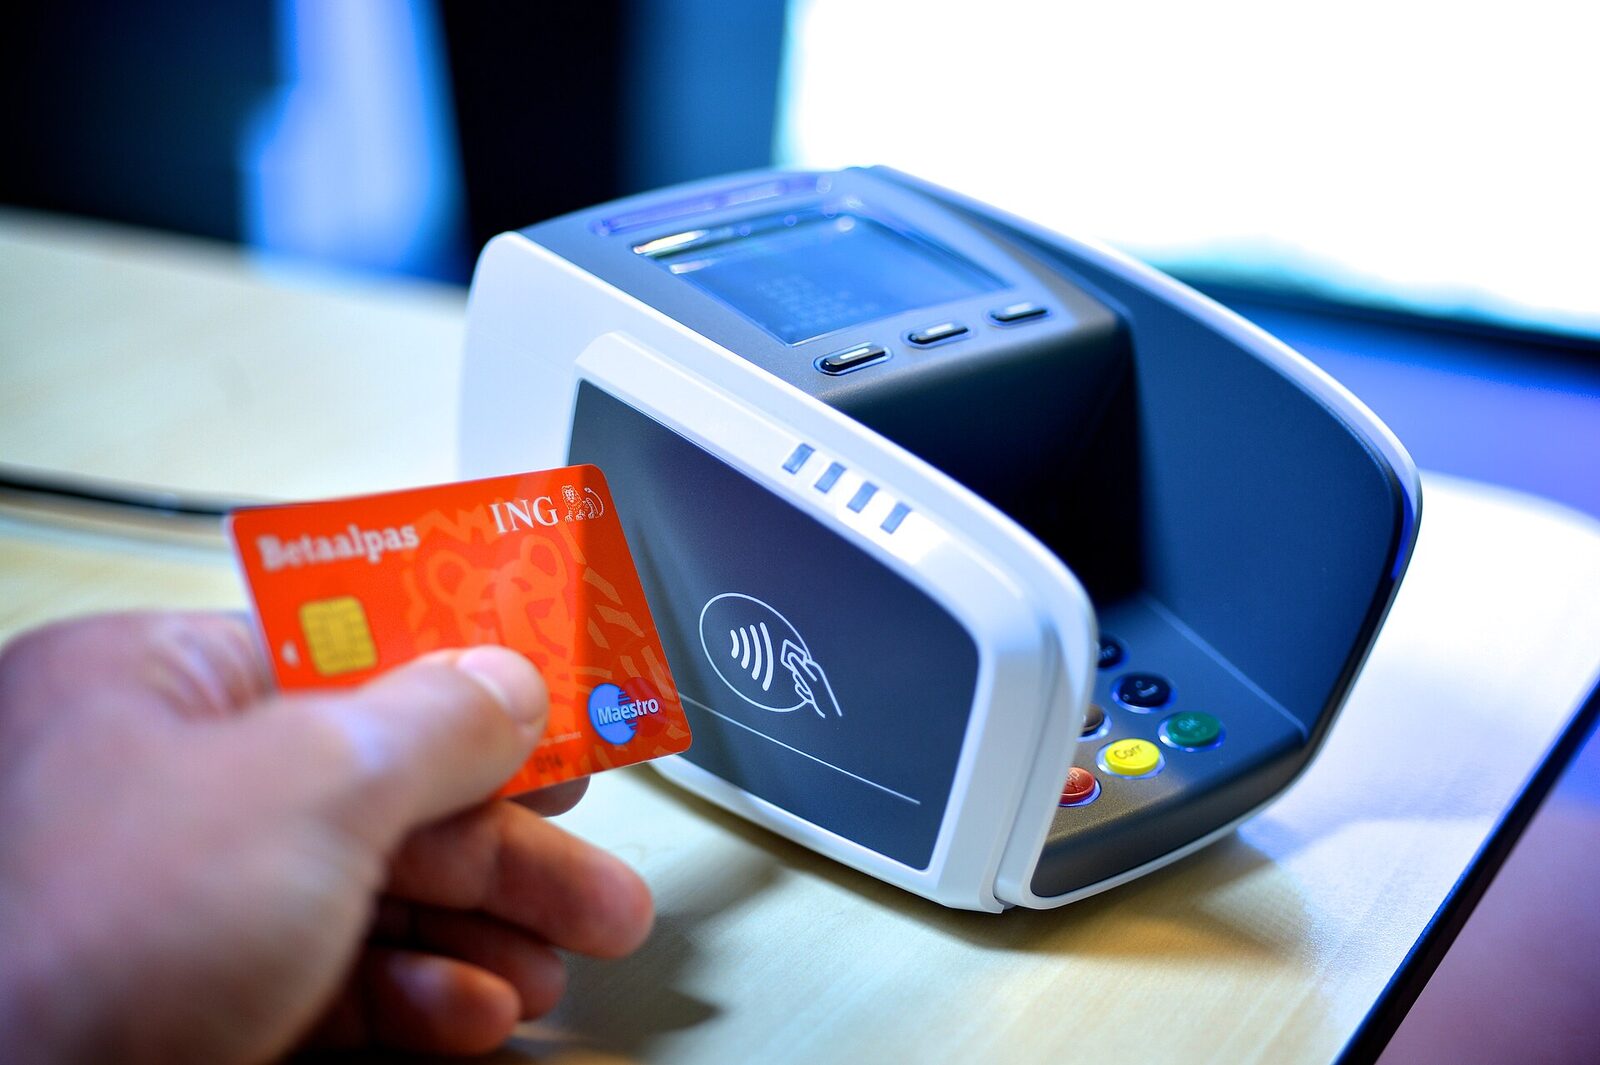
في 9 أكتوبر 2025 دخلت حيز النفاذ قاعدة أضافت خطوة إلى كل تحويل باليورو في منطقة اليورو. قبل أن يؤكد الدافع التحويل، على مزود خدمة الدفع التحقق من تطابق اسم المستفيد مع حساب الآيبان وإبلاغ النتيجة.
يبدو الأمر صغيراً. لم يكن كذلك لمن يبني أنظمة الدفع، لأنه أدخل إلى الواجهة مجموعة حالات لم تكن موجودة: تطابق، وعدم تطابق، وتطابق تقريبي، وتعذّر التحقق.
من أين تأتي القاعدة
عدّلت لائحة المدفوعات الفورية (EU) 2024/886 لائحة SEPA وفرضت التزاماتها على مراحل:
- 9 يناير 2025: على مزودي خدمات الدفع في منطقة اليورو، باستثناء مؤسسات الدفع ومؤسسات النقود الإلكترونية، استقبال تحويلات SEPA الفورية.
- 9 أكتوبر 2025: على المزودين أنفسهم إرسال تحويلات SEPA الفورية وتقديم التحقق من المستفيد.
- 9 يناير 2027: على مزودي خدمات الدفع في الدول الأعضاء التي لا تعتمد اليورو عملةً استقبال التحويلات الفورية باليورو.
- 9 أبريل 2027: على مؤسسات الدفع ومؤسسات النقود الإلكترونية في منطقة اليورو إرسالها واستقبالها.
- 9 يوليو 2027: على مزودي خدمات الدفع في الدول الأعضاء خارج منطقة اليورو إرسالها وتقديم التحقق من المستفيد.
وتنطبق قاعدتان إضافيتان على الجميع:
السعر. لا يجوز أن تتجاوز رسوم التحويل الفوري رسوم تحويل SEPA العادي. أنهى هذا بيع المدفوعات الفورية كخدمة إضافية.
فحص قوائم العقوبات. فحص العملاء يومياً على الأقل مقابل قوائم عقوبات الاتحاد بدلاً من فحوص فردية لكل معاملة تبطئ هدف العشر ثوانٍ.
ماذا يفعل التحقق من المستفيد
قبل أن يؤكد الدافع تحويلاً مفرداً، يستعلم مزود خدمة الدفع الخاص بالدافع من مزود خدمة الدفع الخاص بالمستفيد عما إذا كان الاسم المُدخل يطابق الآيبان.
تعود النتيجة كواحدة من أربع:
تطابق. الاسم مطابق. يمكن للواجهة المتابعة دون احتكاك.
تطابق تقريبي. الاسم قريب لكنه غير دقيق. على مزود خدمة الدفع تقديم اسم صاحب الحساب كما هو مسجّل ليقرر الدافع.
عدم تطابق. الاسم غير مطابق. يجب تحذير الدافع وأخذ تأكيد صريح على رغبته في المتابعة.
تعذّر إجراء التحقق. لم يستجب مزود خدمة الدفع الخاص بالمستفيد أو لم تكن الخدمة متاحة. يجب إبلاغ الدافع بذلك.
الفحص مجاني للدافع. ويمكن لعملاء الأعمال الانسحاب من الخدمة في الدفعات المجمّعة، وهو استثناء مهم للرواتب ومدفوعات الموردين.
لماذا وُجد هذا
السبب الوحيد هو الاحتيال عبر الآيبان، حيث يغيّر المهاجم رقم الحساب في فاتورة أو رسالة ويراهن على ألا يتحقق أحد. سابقاً لم يكن للاسم أي دور في التحويل. يذهب المال وفق الآيبان، وإن كان الآيبان خاطئاً ذهب إلى المكان الخطأ.
احتيال فواتير الموردين، واحتيال انتحال صفة المدير التنفيذي، واحتيال تغيير الحساب البنكي، كلها تعمل على هذه الثغرة. لا يقضي التحقق من المستفيد عليها، لكنه يضيف نقطة يظهر عندها الاسم الخاطئ قبل خروج المال.
ماذا يعني هذا لمن يبني
إن كان منتجك يبدأ تحويلات أو يعرض شاشة تأكيد دفع، فما يتغير هنا أكثر مما تظن.
حالة جديدة قبل التأكيد
سابقاً كانت شاشة التأكيد نهائية. الآن يدخل بينها وبين الإرسال فحص قد يعيد تحذيراً.
يعني ذلك حالة تحميل، ومعالجة أربع نتائج، وقراراً بما يحدث في كل منها. حالة "التطابق التقريبي" هي الأصعب، لأنها تعرض الاسم الصحيح وتطلب من المستخدم أن يقرر، وذلك القرار يجب أن يكون مفهوماً.
الصياغة أهم مما تتخيل
التحذير اللين جداً لا يمنع شيئاً. والتحذير القاسي جداً يدفع المستخدمين للتخلي عن مدفوعات مشروعة. عملياً تأتي أفضل نتيجة من عرض الاسمين جنباً إلى جنب وترك المستخدم يقارن، بدلاً من وصف الفرق بالكلمات.
بيانات الأسماء صارت بيانات منتج
إن كان نظامك يخزّن معلومات المستفيدين، فدقة الاسم صارت ذات معنى. دفتر عناوين يحمل "Acme" بينما الاسم الفعلي "Acme Trading GmbH" سيعيد "تطابق تقريبي" في كل مرة، وهذا يعلّم المستخدمين تجاهل التحذير.
هذه هي النتيجة الصامتة التي يتوقعها قليلون: بيانات الأسماء الرديئة تنتج إرهاق تحذيرات، وإرهاق التحذيرات يعيد مخاطر الاحتيال.
الدفعات المجمّعة تحتاج معالجة خاصة
يمكن لعملاء الأعمال الانسحاب من التحقق في الدفعات المجمّعة. إن كان منتجك يتعامل مع الرواتب أو مدفوعات الموردين، فأنت بحاجة إلى معالجة الانسحاب، ويجب أن تجعله خياراً صريحاً لا افتراضياً.
هامش الوقت ضيق
تستهدف مدفوعات SEPA الفورية عشر ثوانٍ من طرف إلى طرف. يقع فحص التحقق قبل ذلك ويجب أن يكون سريعاً. وإن بنيت طبقة تضيف تأخيرها الخاص قبل الفحص، فسيزيد الوقت الذي يشعر به المستخدم.
يجب معالجة حالات الفشل
"تعذّر إجراء التحقق" حالة حقيقية لا خطأ. الخدمات تتعطل، وبعض مزودي خدمات الدفع يستجيبون ببطء، وبعض أنواع الحسابات لا تدعم الفحص. على الواجهة إيصال ذلك دون أن تبدو كعطل في النظام.
الصلة بـ Wero
التحقق من المستفيد والتزام المدفوعات الفورية هما سبب بدء نجاح المحافظ القائمة على التحويل في صفحات الدفع للمستهلكين.
Wero، محفظة مبادرة المدفوعات الأوروبية، تُسوّى كدفعة SEPA فورية. بدون التوافر الشامل للمدفوعات الفورية وسقف السعر، لم يكن ممكناً تقديمها بموثوقية وقدرة تنافسية إلى جانب البطاقات. تناولناها في دليل تكامل Wero.
من منظور التاجر، الصلة عملية: خطوط المدفوعات الفورية نفسها التي تجعل Wero ممكنة هي التي تستخدمها مدفوعات مورديك وعمليات الاسترداد لديك.
ما القادم
PSD3 ولائحة خدمات الدفع توصّل البرلمان والمجلس بشأنهما إلى اتفاق سياسي مبدئي في 27 نوفمبر 2025، ونُشرت النصوص النهائية في 23 أبريل 2026. أقرّت لجنة الشؤون الاقتصادية والنقدية النص المتفق عليه في 5 مايو 2026، لكن حتى 10 أكتوبر 2026 لم يعتمد المجلس موقفه في القراءة الأولى، ولم يُنشر أي من النصين في الجريدة الرسمية للاتحاد الأوروبي. ويحدد ملف الإجراء لدى البرلمان يوم 14 ديسمبر 2026 موعداً استرشادياً للجلسة العامة، لذا يُرجَّح النشر في مطلع 2027. توقّع التزامات أشد لمكافحة الاحتيال، وتوزيعاً أوسع للمسؤولية في أنواع احتيال بعينها، وتغييرات في المصادقة القوية للعميل، ومتطلبات أداء لواجهات الخدمات المصرفية المفتوحة. تُطبَّق لائحة خدمات الدفع بعد 21 شهراً من دخولها حيز النفاذ، وأحكام التحقق من المستفيد بعد 27 شهراً، لذا لن يبدأ التطبيق قبل أواخر 2028.
الاتجاه واضح: مسؤولية أكبر على مزودي خدمات الدفع، وفحوص أكثر قبل الإرسال، ومتطلبات أعلى لموثوقية الواجهات.
اليورو الرقمي مشروع منفصل بجدول أطول. يستحق أن يبقى في الذهن معمارياً لكن لا يستحق البناء وفقه بعد.
قائمة مراجعة عملية
إن كان منتجك يمس التحويلات في منطقة اليورو:
تحقق مما إذا كان مزود خدمة الدفع يعيد نتيجة التحقق في الواجهة البرمجية. إن لم يكن كذلك، فسيرى المستخدمون التحذير في بنكهم ولن تعرف أنت.
عالج النتائج الأربع كلاً على حدة. خصوصاً "التطابق التقريبي" و"تعذّر الإجراء".
نظّف بيانات أسماء المستفيدين. الاسم المسجّل الرسمي لا الاختصار.
اجعل الانسحاب في الدفعات المجمّعة صريحاً. لا افتراضياً.
اختبر باستجابة بطيئة. ماذا يحدث إن استغرق التحقق ثماني ثوانٍ؟ لا يصح ترك المستخدم أمام مؤشر دوّار بلا تفسير.
سجّل النتيجة. إن نوزع على دفعة لاحقاً، فمعرفة النتيجة التي عُرضت وما اختاره المستخدم أمر حاسم.
لماذا هذا تغيير جيد
معظم التغييرات التنظيمية في المدفوعات تضيف احتكاكاً مقابل الأمان، ويلاحظ المستخدمون الاحتكاك. هذه المرة استثناء. التسوية في عشر ثوانٍ تحسين يلاحظه المستخدمون فوراً، وفحص الاسم هو الإجراء الأمني الوحيد في المدفوعات منذ سنوات الذي يمنع احتيالاً كان المستخدم سينفذه بنفسه.
من منظور من يبني، يعني ذلك حالات أكثر قليلاً للمعالجة، ومنتجاً أفضل بكثير إن أُنجز بعناية.
أين نساعد
نبني تكاملات الدفع والأنظمة المالية لشركات تعمل في أوروبا، بما في ذلك خطوط المدفوعات الفورية والتسوية وعمل آلات الحالات الذي يحدد موثوقية تدفقات الدفع.
إن كانت طبقة الدفع لديك تحتاج ترتيباً، أو لم تكن متأكداً من نتائج التحقق التي يعطيها مزود خدمة الدفع فعلاً، راسلنا على office@c9group.dev.
المشهد التنظيمي الكامل في دليلنا للتنظيم الرقمي الأوروبي 2026، والمزيد عن عملنا الأوروبي على صفحة دخول السوق الأوروبية.
المدفوعات
أدلة جديدة وتغييرات في الأنظمة عبر البريد الإلكتروني
عندما يتغير نظام أو يتأجل موعد نهائي أو ننشر دليلًا جديدًا، نرسله إليك بالبريد الإلكتروني.
مركز المعرفة
مقالات ذات صلة
المدفوعات
المدفوعات الوكيلية في أكتوبر 2026: كيف تتيح Visa وMastercard وStripe وPayPal لوكلاء الذكاء الاصطناعي الدفع، ومن يتحمل المخاطر
كيف يدفع وكلاء الذكاء الاصطناعي برموز الشبكة (network tokens) وبيانات الاعتماد المفوَّضة، وما تقوله قواعد Visa عن المعاملات الوكيلية وعن تغيير أدلة النزاعات في 24 أكتوبر 2026، وما تقدمه Stripe وPayPal وAdyen، ومن يتحمل المخاطر.
المدفوعات
x402 ومدفوعات الآلات في 2026: تحصيل المدفوعات من وكلاء الذكاء الاصطناعي عن كل طلب، وكم من ذلك حقيقي
كيف يحصّل x402 وMachine Payments Protocol من Stripe المدفوعات من وكلاء الذكاء الاصطناعي عن كل طلب، وما تقدمه AWS وCloudflare على حافة الشبكة، وما وجده قياس مستقل وراء أرقام الحجم، وأسئلة GENIUS Act وMiCA.
المدفوعات
SEPA Instant في 2027: ما يجب أن تبنيه مؤسسات الدفع والنقود الإلكترونية
يجب على مؤسسات الدفع والنقود الإلكترونية في منطقة اليورو إرسال التحويلات الفورية باليورو واستقبالها بحلول 9 أبريل 2027؛ وعلى المزودين خارج منطقة اليورو إرسالها، مع التحقق من المستفيد، بحلول 9 يوليو 2027. ما الذي يجب بناؤه ومتى.