Por Miloš Duraković
Pagamentos imediatos e confirmação do beneficiário: o que mudou no checkout europeu
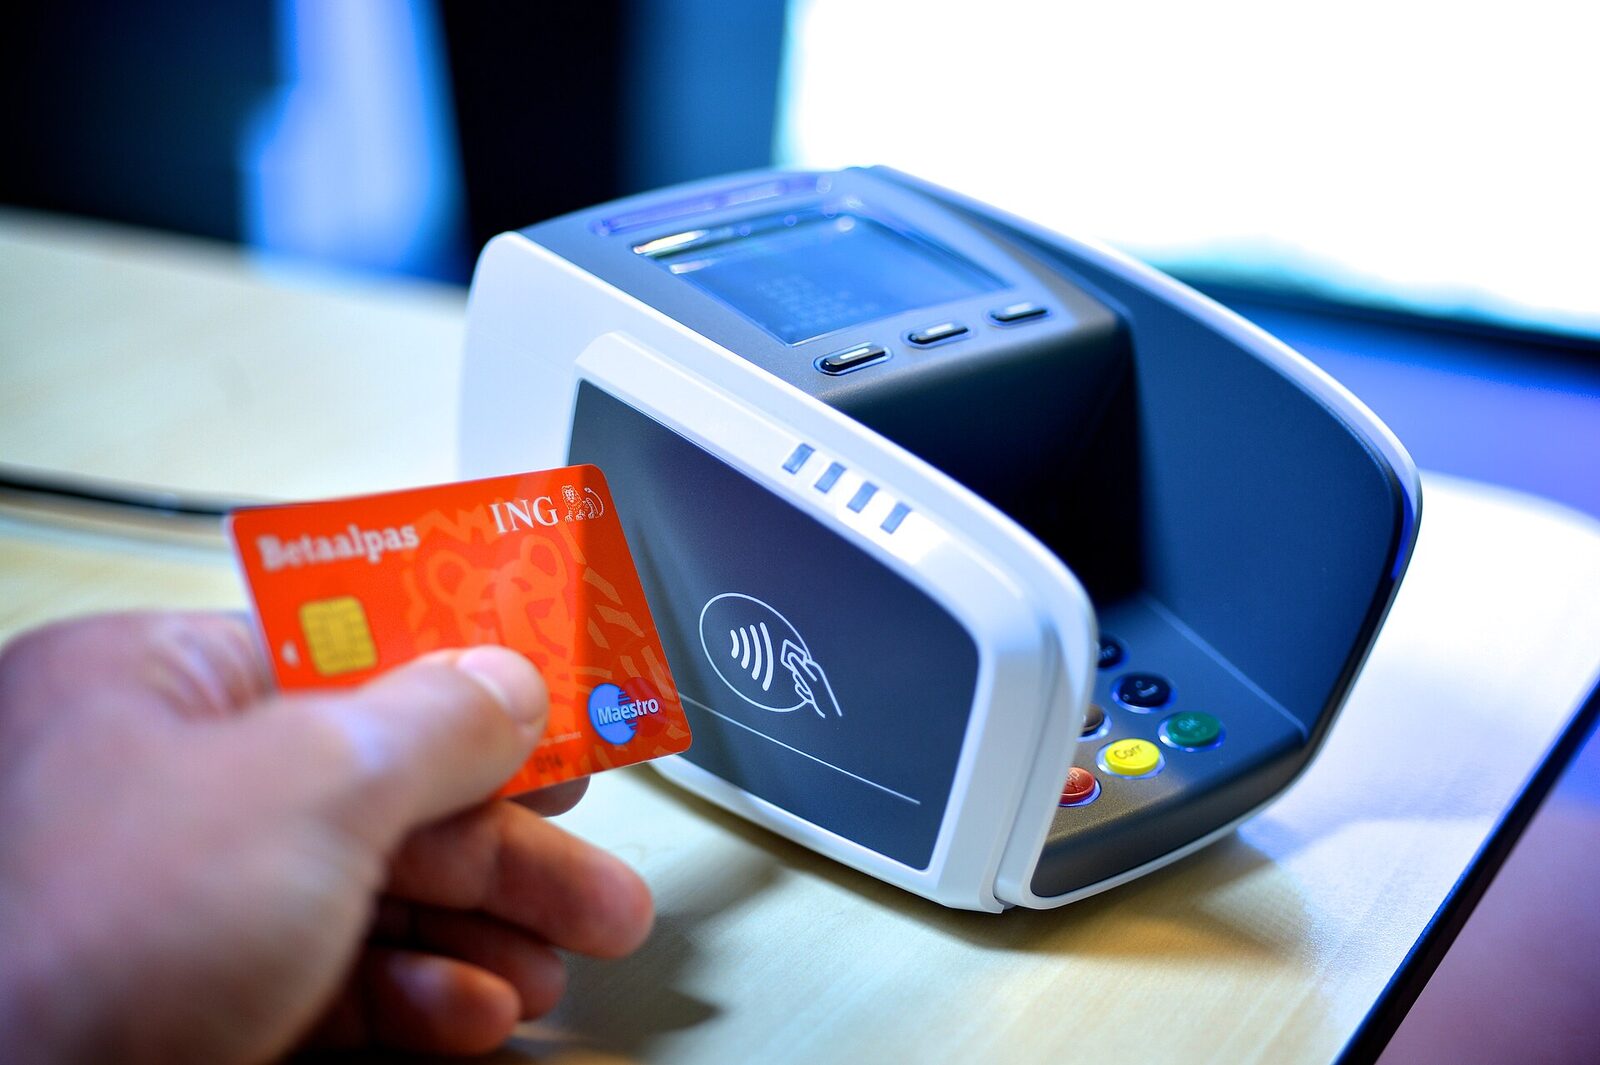
A regulação dos pagamentos raramente produz alterações visíveis na interface. O Regulamento das Transferências Imediatas é uma exceção. Acrescentou um novo ecrã às transferências bancárias em toda a área do euro, mudou o que os comerciantes podem esperar da liquidação e, sem grande alarido, tornou possível toda uma categoria de produtos de pagamento europeus.
Se constrói processos de checkout, sistemas de pagamentos a terceiros, ferramentas de faturação ou qualquer coisa que movimente dinheiro em euros, eis o que mudou de facto e o que isso significa para o seu código.
O regulamento em resumo
O Regulamento (UE) 2024/886, habitualmente designado Regulamento das Transferências Imediatas, altera as regras SEPA para fazer das transferências a crédito imediatas um serviço de base e não um serviço premium.
As obrigações chegaram por fases:
- 9 de janeiro de 2025: os prestadores de serviços de pagamento da área do euro, com exceção das instituições de pagamento e das instituições de moeda eletrónica, passaram a ter de conseguir receber transferências a crédito imediatas e deixaram de poder cobrar mais por uma transferência imediata do que por uma normal.
- 9 de outubro de 2025: os mesmos prestadores passaram a ter de conseguir enviar transferências a crédito imediatas e a ter de oferecer a confirmação do beneficiário a título gratuito.
- 9 de janeiro de 2027: os PSP dos Estados-Membros cuja moeda não é o euro têm de conseguir receber transferências a crédito imediatas em euros.
- 9 de abril de 2027: as instituições de pagamento e as instituições de moeda eletrónica da área do euro têm de conseguir enviá-las e recebê-las.
- 9 de julho de 2027: os PSP dos Estados-Membros fora da área do euro têm de conseguir enviá-las e de oferecer a confirmação do beneficiário.
Daqui decorrem duas coisas. As transferências imediatas em euros estão agora disponíveis em todo o lado, a qualquer hora, ao mesmo preço das transferências normais, e liquidam em menos de dez segundos. E a iniciação de qualquer transferência em euros inclui agora uma verificação do nome antes da confirmação.
O que faz a confirmação do beneficiário
Antes de o ordenante confirmar uma transferência, o seu prestador de serviços de pagamento verifica se o nome do beneficiário que introduziu corresponde ao nome associado à conta desse IBAN. O ordenante vê o resultado antes de autorizar.
O resultado não é um simples sim ou não. Há, normalmente, quatro estados:
- Correspondência: o nome corresponde.
- Correspondência aproximada: quase corresponde, e o ordenante vê geralmente o nome verdadeiro do titular da conta para poder decidir.
- Sem correspondência: não corresponde. O ordenante pode prosseguir na mesma, mas foi avisado.
- Verificação impossível: o PSP do beneficiário não conseguiu responder, por exemplo por ter sido excedido o tempo de resposta.
O objetivo é reduzir a fraude. Os pagamentos mal encaminhados e a fraude por desvio de faturas dependem ambos de o ordenante não reparar que o nome da conta não corresponde a quem julga estar a pagar. Colocar a verificação à frente do botão de confirmação fecha uma boa parte dessa brecha.
Porque é que isto lhe interessa mesmo não sendo um banco
A maioria das equipas que leem isto não são prestadores de serviços de pagamento, pelo que a obrigação direta não é sua. Os efeitos, esses, chegam-lhe na mesma.
O nome da sua empresa tem de corresponder ao da sua conta bancária
Este apanha empresas desprevenidas constantemente. Se as suas faturas, a sua página de checkout e as suas instruções de pagamento usam um nome comercial, mas a conta bancária está registada em nome da entidade jurídica, todos os clientes que lhe pagam por transferência veem agora um aviso de correspondência aproximada ou de ausência de correspondência.
Alguns vão parar. Alguns vão ligar para o apoio ao cliente. Uns quantos vão concluir que a sua fatura é uma tentativa de phishing, que é exatamente o comportamento que o regulamento pretende incentivar.
A solução é pouco vistosa, mas importante: faça com que o nome de beneficiário que publica corresponda ao nome registado na conta, em todo o lado. Modelos de faturas, instruções de pagamento no checkout, lembretes de pagamento, o rodapé do seu sítio web, o email de boas-vindas. Se a diferença for inevitável, diga aos clientes de antemão que nome vão ver.
Os pagamentos em lote precisam de um plano
Se faz pagamentos a fornecedores, prestadores de serviços, vendedores de um marketplace ou destinatários de reembolsos, a confirmação do beneficiário aplica-se também aos ficheiros em lote, com alguma flexibilidade na forma como os resultados são apresentados nos lotes grandes.
O seu processo de pagamentos tem de lidar com um conjunto de resultados, e não com um simples aceite ou rejeitado. Isso significa guardar o resultado da verificação em cada registo de beneficiário, decidir o que a empresa faz perante uma correspondência aproximada e ter um fluxo em que uma pessoa analisa os casos sem correspondência, em vez de bloquear tudo ou de ignorar o aviso.
Se regista beneficiários, recolha o nome do titular da conta como um campo separado e verifique-o no momento do registo, e não na altura do pagamento. Corrigir dados errados de beneficiários a meio de uma série de pagamentos é caro e lento.
Os prazos de liquidação mudam os pressupostos
A liquidação imediata significa que o dinheiro chega em segundos, a qualquer hora, incluindo fins de semana e feriados.
Isso deita por terra pressupostos do código de reconciliação escrito para a liquidação em lote. Os sistemas que esperam um ficheiro de extrato diário, que partem do princípio de que não entram créditos fora do horário de expediente ou que reconciliam uma vez por dia comportam-se agora de forma estranha. A lógica de expedição das encomendas condicionada a «pagamento compensado» pode, de repente, disparar às 2h00 de um domingo, o que pode não ter problema nenhum ou pode chocar com uma janela de manutenção.
Nada disto é difícil, mas tem de ser analisado de propósito, e não descoberto em produção.
A consequência maior: os pagamentos conta a conta tornaram-se viáveis
O efeito mais significativo do Regulamento das Transferências Imediatas não é a verificação do nome. É que uma infraestrutura em euros imediata, barata e disponível em todo o lado tornou viáveis, à escala do consumidor, os produtos de pagamento conta a conta (A2A).
Não se constrói uma carteira para consumidores sobre uma infraestrutura que liquida em um a dois dias úteis. Os comerciantes não entregam a mercadoria contra uma transferência que talvez chegue na terça-feira. A partir do momento em que a transferência imediata se generalizou e deixou de ter um preço premium, essa objeção desapareceu.
Foi assim que chegou o Wero. A carteira da European Payments Initiative movimenta dinheiro através do SEPA Instant, liquida em cerca de dez segundos e dispensa por completo as redes de cartões. Ultrapassou os 43 milhões de utilizadores registados no primeiro ano com transferências entre particulares, passou depois para o comércio eletrónico, e a EPI anunciou 60 milhões de utilizadores em setembro de 2026. Entre os comerciantes estão o Lidl, a Decathlon, a Rossmann e a Eventim. Escrevemos um guia de integração completo no guia do Wero.
Se se pergunta porque é que a transferência bancária passou de repente a ser uma opção séria no checkout em mercados onde antes era o recurso de quem não tinha cartão, a razão é esta.
O que vem a seguir: a PSD3 e o PSR
O próximo passo regulatório é o pacote dos serviços de pagamento. A situação a 10 de outubro de 2026:
- O Parlamento e o Conselho chegaram a um acordo político provisório a 27 de novembro de 2025.
- Os textos finais acordados foram publicados a 23 de abril de 2026.
- A Comissão dos Assuntos Económicos e Monetários aprovou o texto acordado a 5 de maio de 2026, mas o Conselho ainda não adotou a sua posição em primeira leitura e nenhum dos textos está no Jornal Oficial. A ficha de processo do Parlamento indica 14 de dezembro de 2026 como data indicativa do plenário, pelo que a publicação no início de 2027 é mais provável.
- O Regulamento dos Serviços de Pagamento aplica-se 21 meses após a entrada em vigor, e as disposições sobre confirmação do beneficiário aos 27 meses. A PSD3 exige transposição nacional num calendário semelhante.
De forma realista, isso coloca a aplicação no final de 2028, na melhor das hipóteses. O conteúdo está praticamente fechado, por isso pode planear com base nele, mas não há razão para o construir este ano.
As alterações que mais interessam às equipas de produto:
As interfaces de open banking ficam mais robustas. O pacote aperta os requisitos das interfaces dedicadas que os bancos têm de disponibilizar, com o debate centrado na eliminação do recurso à interface destinada ao cliente. Para quem constrói sobre serviços de informação sobre contas ou de iniciação de pagamentos, a qualidade e a disponibilidade das API passam a ser exigíveis, e não apenas uma aspiração.
A responsabilidade pela fraude muda de mãos. Há um quadro alargado para a fraude em pagamentos autorizados pelo próprio ordenante e para a usurpação de identidade, que muda quem suporta as perdas em cenários que hoje recaem sobre o consumidor.
A autenticação forte do cliente é afinada. Parte da fricção introduzida pela PSD2 está a ser repensada, em especial no que toca à análise de risco das operações e aos pagamentos recorrentes.
As instituições de pagamento e as instituições de moeda eletrónica fundem-se numa única categoria de licença, o que facilita a vida às fintech.
Uma lista de verificação prática
Se quiser dedicar uma hora a isto e sair com algo útil:
- Faça uma transferência para a conta da sua própria empresa a partir de um banco que não tenha nada a ver com ela. Veja que nome aparece. Se não for o que os clientes veem nas suas faturas, tem trabalho pela frente.
- Procure com grep, no seu código, lógica de reconciliação que pressuponha lotes de liquidação ou horário de expediente.
- Verifique se o seu fornecedor de pagamentos a terceiros disponibiliza os resultados da confirmação do beneficiário na sua API, e se os guarda.
- Veja o formulário de registo de beneficiários. Recolhe o nome do titular da conta, e valida-o no momento do registo?
- Se está num Estado-Membro fora da área do euro, inclua no plano o 9 de janeiro de 2027 (receção) e o 9 de julho de 2027 (envio e confirmação do beneficiário). Estão os dois mais perto do que parece.
Onde isto se enquadra
Os pagamentos são uma parte de uma construção regulatória muito mais ampla na Europa. O guia de conformidade digital na UE para 2026 mapeia o resto, e o trabalho prático com dados pessoais nos fluxos de pagamento está no nosso guia de engenharia do RGPD.
Construímos e mantemos sistemas de pagamentos e de pagamentos a terceiros para empresas que operam em toda a Europa, incluindo processos de checkout, orquestração de encomendas, reconciliação e os relatórios pouco vistosos de que as equipas financeiras precisam de facto. Se quer uma análise de como estas alterações chegam à sua stack, escreva para office@c9group.dev, ou saiba mais na nossa página de entrada no mercado europeu.
Pagamentos
Novos guias e alterações às regras por email
Quando uma regra muda, um prazo é alterado ou publicamos um novo guia, enviamo-lo por email.